PixCobrança: o Boleto Registrado Reinventado com Liquidação Instantânea
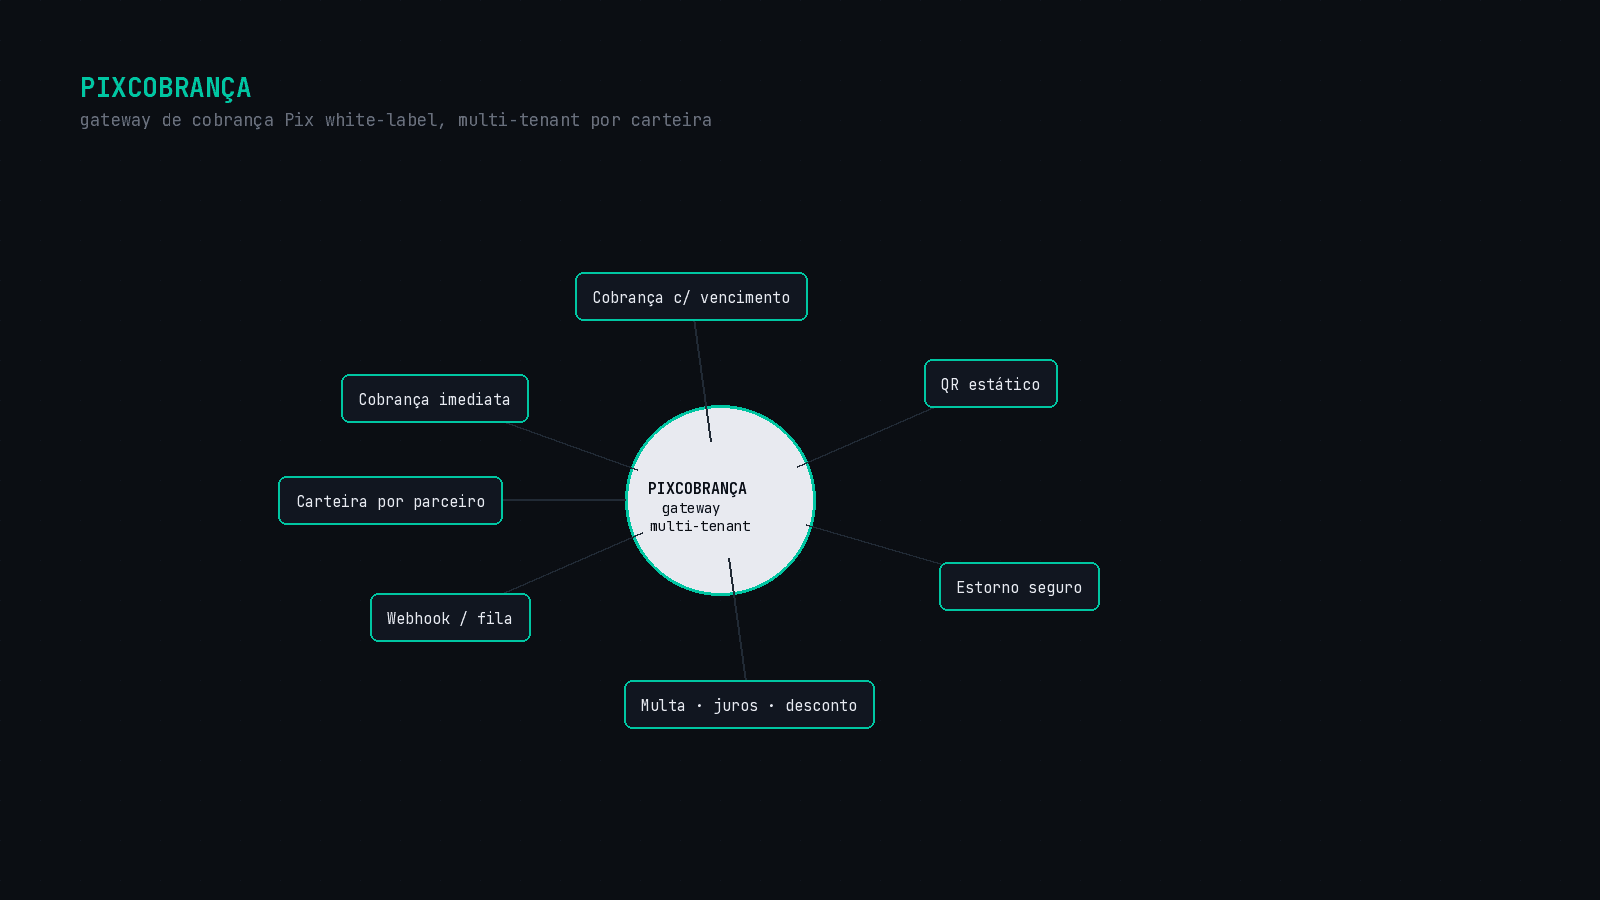
Como um gateway de cobrança Pix multi-tenant, organizado por carteiras isoladas por parceiro, cobre o mesmo terreno do boleto registrado — vencimento, multa, juros e desconto — com liquidação em segundos.
O boleto resolveu, por décadas, um problema real: cobrar alguém que não está na sua frente, com regra de vencimento, multa e juros previsível para as duas partes. O preço disso sempre foi o tempo — um a três dias de compensação, e a reconciliação manual de quem pagou e quando. O Pix resolveu a velocidade, mas fazer isso na escala de uma cobrança recorrente, com as mesmas regras financeiras que um boleto registrado já oferecia, exige mais do que uma chave Pix e um QR Code: exige um gateway de cobrança.
É esse o espaço que o PixCobrança ocupa: um gateway multi-tenant que permite a qualquer empresa emitir, gerenciar e conciliar cobranças Pix — imediatas ou com vencimento — com as mesmas regras financeiras de um boleto, liquidação instantânea, e integração nativa via API para ERPs, CRMs e plataformas de e-commerce.
Dois modos de cobrança, um único ciclo de vida
O produto cobre os dois casos de uso que hoje dividem o mercado entre Pix e boleto:
- Cobrança imediata — QR Code dinâmico com expiração configurável em segundos, pensado para venda no ato: PDV, checkout online, qualquer cenário em que a conversão depende de o cliente pagar antes de desistir.
- Cobrança com vencimento — o equivalente direto ao boleto registrado: data de vencimento, validade de até 180 dias após o vencimento, e versionamento por revisão quando algum dado da cobrança muda. É o modo que sustenta mensalidade, fatura recorrente e parcelamento sem depender de compensação bancária.
Toda cobrança, em qualquer modo, passa pelo mesmo ciclo de vida completo — criar, consultar, listar com filtros por status, documento ou período, revisar, cancelar — com auditoria de cada evento: quem alterou, quando e por qual motivo. Isso não é um detalhe técnico secundário; é o que transforma o produto de "emissor de QR Code" em uma peça que resiste a uma auditoria financeira ou a uma disputa com o pagador.
Uma cobrança que não deixa rastro de quem a criou, revisou ou cancelou não é auditável — é apenas rápida.
Regras financeiras tão flexíveis quanto um boleto
A maior parte das soluções de cobrança via Pix trata multa, juros e desconto como afterthought. Aqui é o contrário: o motor suporta multa fixa ou percentual por atraso, oito modos diferentes de cálculo de juros — desde taxa fixa até indexação à Selic —, desconto por pontualidade em até três faixas de data, e abatimento incondicional. Na prática, isso significa reproduzir qualquer política de cobrança que hoje só existe no boleto registrado, sem abrir mão da liquidação em segundos.
Devolução com trava de segurança
Estorno de Pix parece simples até a primeira devolução parcial mal calculada. O módulo trata devolução — total ou parcial — como uma operação de risco: existe trava que impede devolver mais do que foi efetivamente pago, e cada estorno é registrado com o mesmo nível de auditoria da cobrança original. Segurança operacional aqui significa não depender da disciplina de quem opera o painel para não estourar um valor de devolução.
Dados ricos do pagador e conciliação por metadata
Cada cobrança captura CPF ou CNPJ, nome, e-mail e endereço do pagador, com recibo automático — dado suficiente para alimentar um CRM sem etapa manual. Um campo de metadata customizável permite atrelar qualquer cobrança a um pedido de ERP, número de nota fiscal ou identificador interno, o que resolve o problema mais citado por times financeiros que já usam Pix: conciliar o que chegou na conta com o que foi vendido, sem depender de descrição de texto livre.
Notificação em tempo real, pensada para squads de engenharia
Cada parceiro configura sua própria URL de callback e escolhe quais mudanças de status disparam um webhook. A confirmação de pagamento também é publicada numa fila de mensageria para consumo assíncrono — o desenho certo para quem precisa processar volume sem depender de polling. Idempotência na criação, no estorno e no cancelamento evita o cenário clássico de cobrança duplicada num retry de rede, e um cache dedicado mantém a consulta de status com baixa latência mesmo sob carga.
Multi-tenant por carteira: o pitch central para plataformas
Cada parceiro opera como se tivesse seu próprio gateway Pix — sem que a plataforma precise duplicar infraestrutura a cada novo lojista.
Esse é o diferencial que interessa a marketplaces, adquirentes e plataformas SaaS que precisam dar a cada lojista sua própria capacidade de cobrança: cada parceiro opera dentro de uma carteira isolada, com chave Pix própria, credenciais de acesso próprias, regras de juros e desconto próprias e conta bancária de liquidação própria — incluindo rotação e versionamento de chave Pix sem downtime. O onboarding de um novo recebedor não significa provisionar infraestrutura nova; significa criar mais uma carteira sobre a mesma base.
Um recurso pouco comum: Pix Saque e Pix Troco
O produto também suporta retirada de dinheiro ou troco no ato do pagamento, via agente autorizado — um caso de uso relevante para varejo físico e correspondentes bancários que a maioria das soluções de cobrança simplesmente não endereça, por não ter sido desenhada para o ponto de venda presencial.
Segurança como característica de plataforma, não da cobrança
A autenticação é OAuth2 com escopo por endpoint, com limitação de taxa por cliente para conter abuso. E o antifraude não é um recurso da cobrança isolada: o gateway financeiro mais amplo em que o PixCobrança está inserido já opera um motor de antifraude com limites configuráveis por destinatário, por parceiro, por período e por transação — a mesma camada que protege qualquer outra movimentação financeira da plataforma. Cobrar via Pix, aqui, herda a postura de segurança do ecossistema inteiro, não apenas a de um módulo isolado.
Por que isso importa
Migrar de boleto para Pix parece, à primeira vista, apenas trocar o meio de pagamento. Na prática, exige reconstruir toda a camada de regras financeiras, auditoria, conciliação e isolamento entre clientes que o boleto registrado acumulou ao longo de décadas — só que agora com liquidação em segundos, e com a exigência adicional de operar isso em escala multi-tenant para quem vende infraestrutura de cobrança a terceiros. É essa combinação — regras financeiras completas, segurança de plataforma e arquitetura white-label desde o desenho — que separa um gateway de cobrança Pix pronto para produção de um simples gerador de QR Code.
Sua empresa ou plataforma está avaliando substituir boleto por cobrança Pix, ou precisa oferecer cobrança white-label para os seus parceiros? Podemos ajudar a mapear o caminho técnico mais direto.
→ Iniciar meu projetoArtigos Relacionados
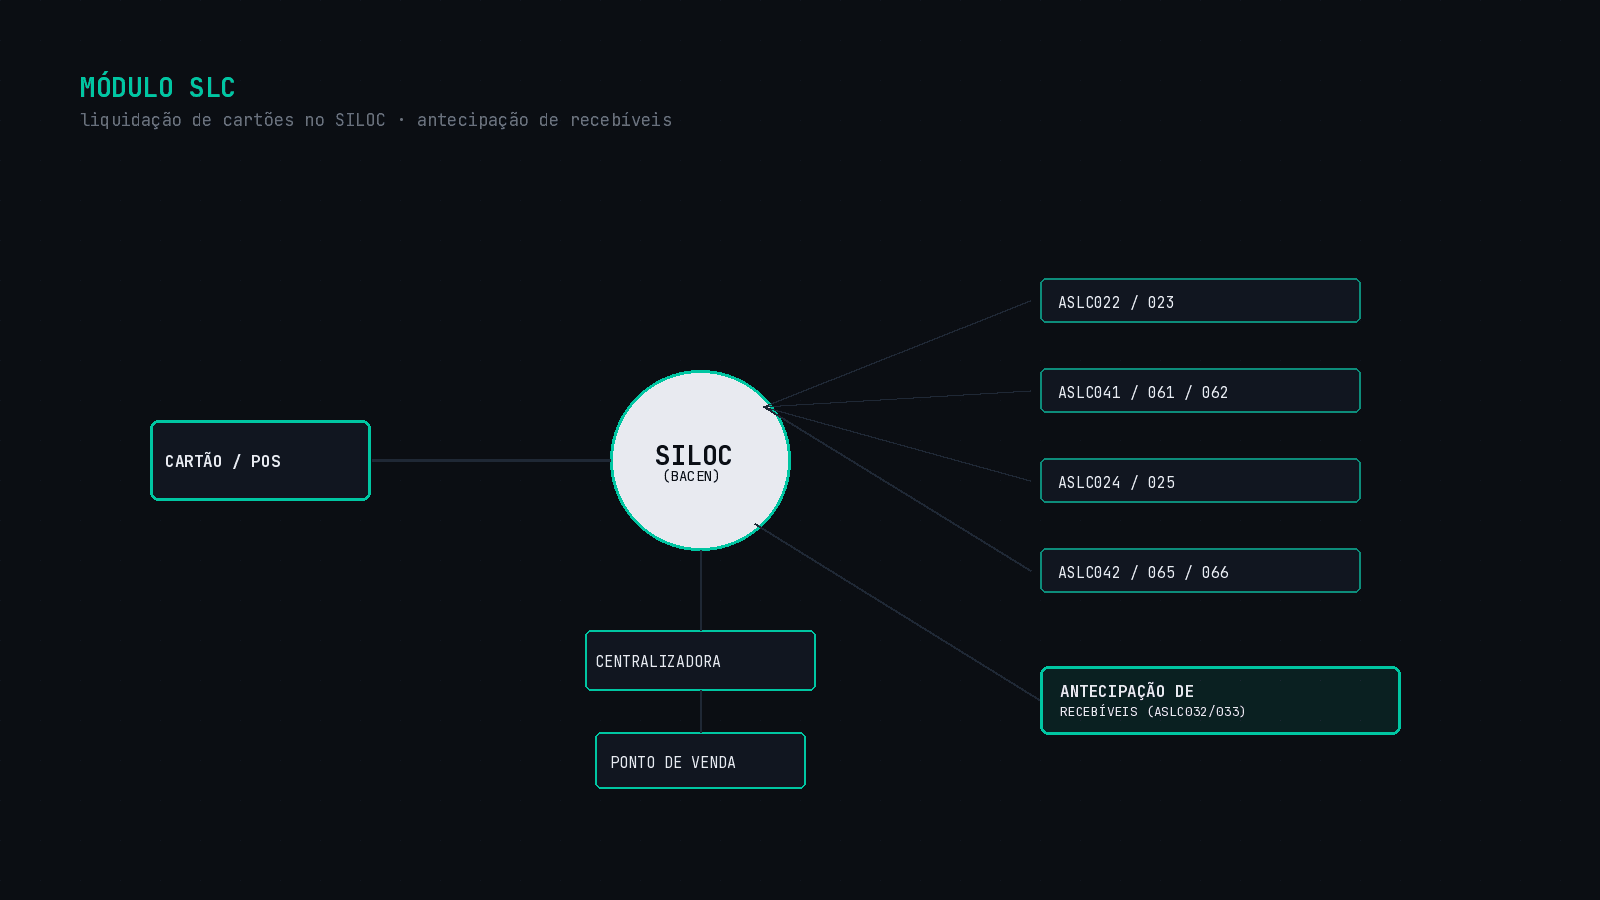
Módulo SLC: a Infraestrutura por Trás da Liquidação de Cartões no SILOC
Como um módulo de liquidação de cartões conecta credenciadoras e instituições de pagamento ao SILOC do Banco Central — e por que essa camada, uma vez resolvida, também abre a porta para antecipação de recebíveis.
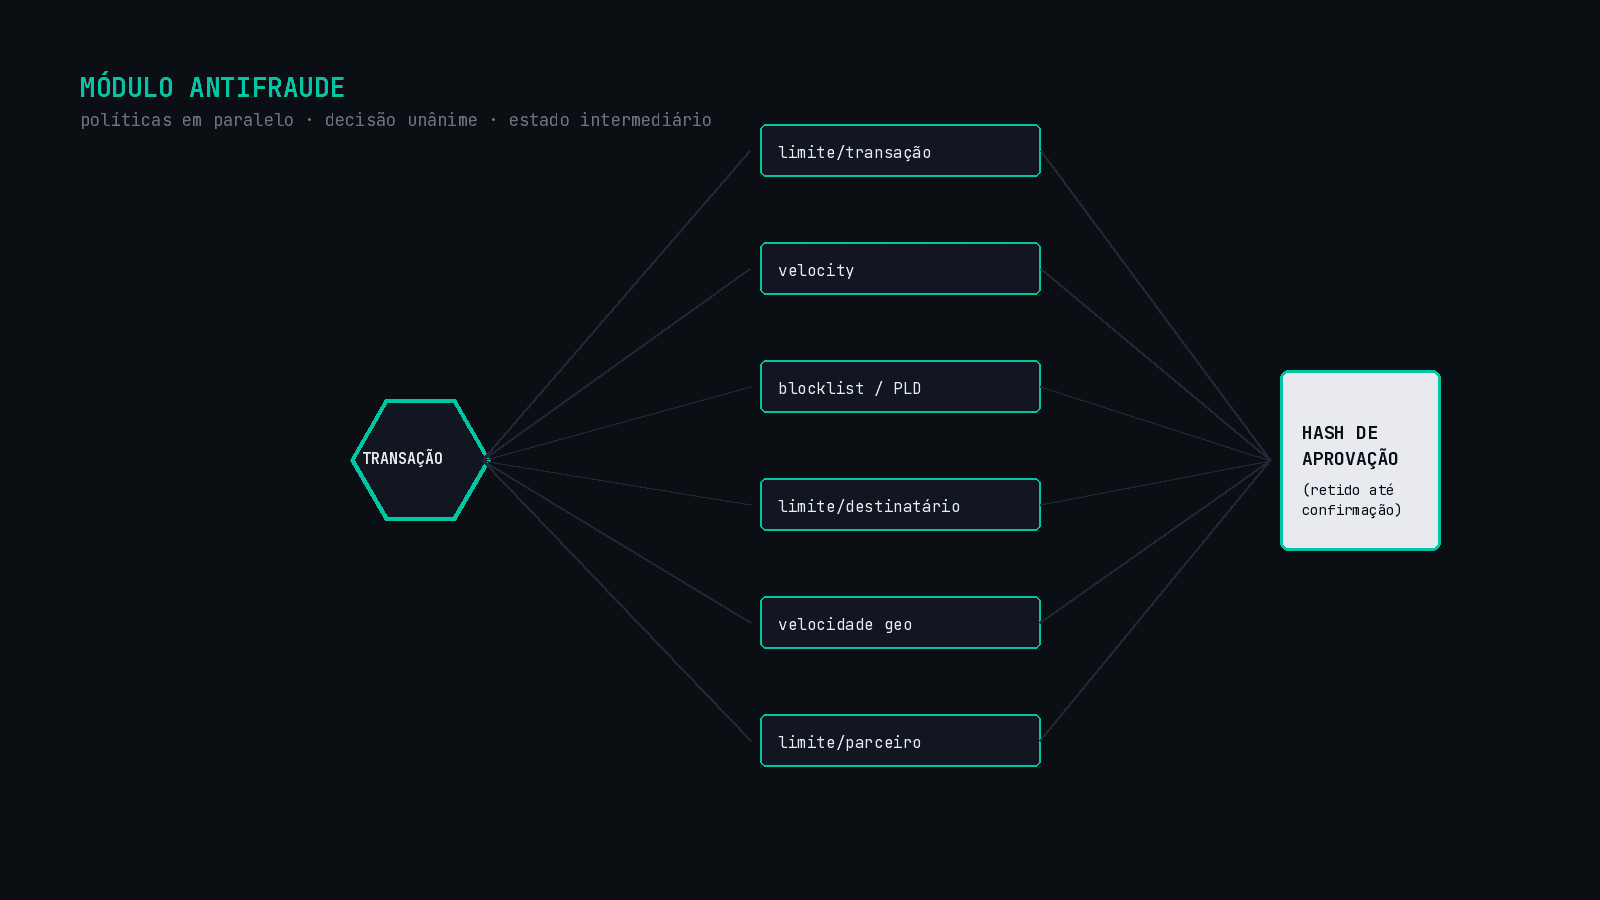
Antifraude em Tempo Real para PIX: Um Motor de Políticas que Não Decide Sozinho
Como um motor de políticas configuráveis avalia cada transação PIX em paralelo e mantém a aprovação num estado intermediário até a confirmação final — reduzindo fraude sem travar a experiência.
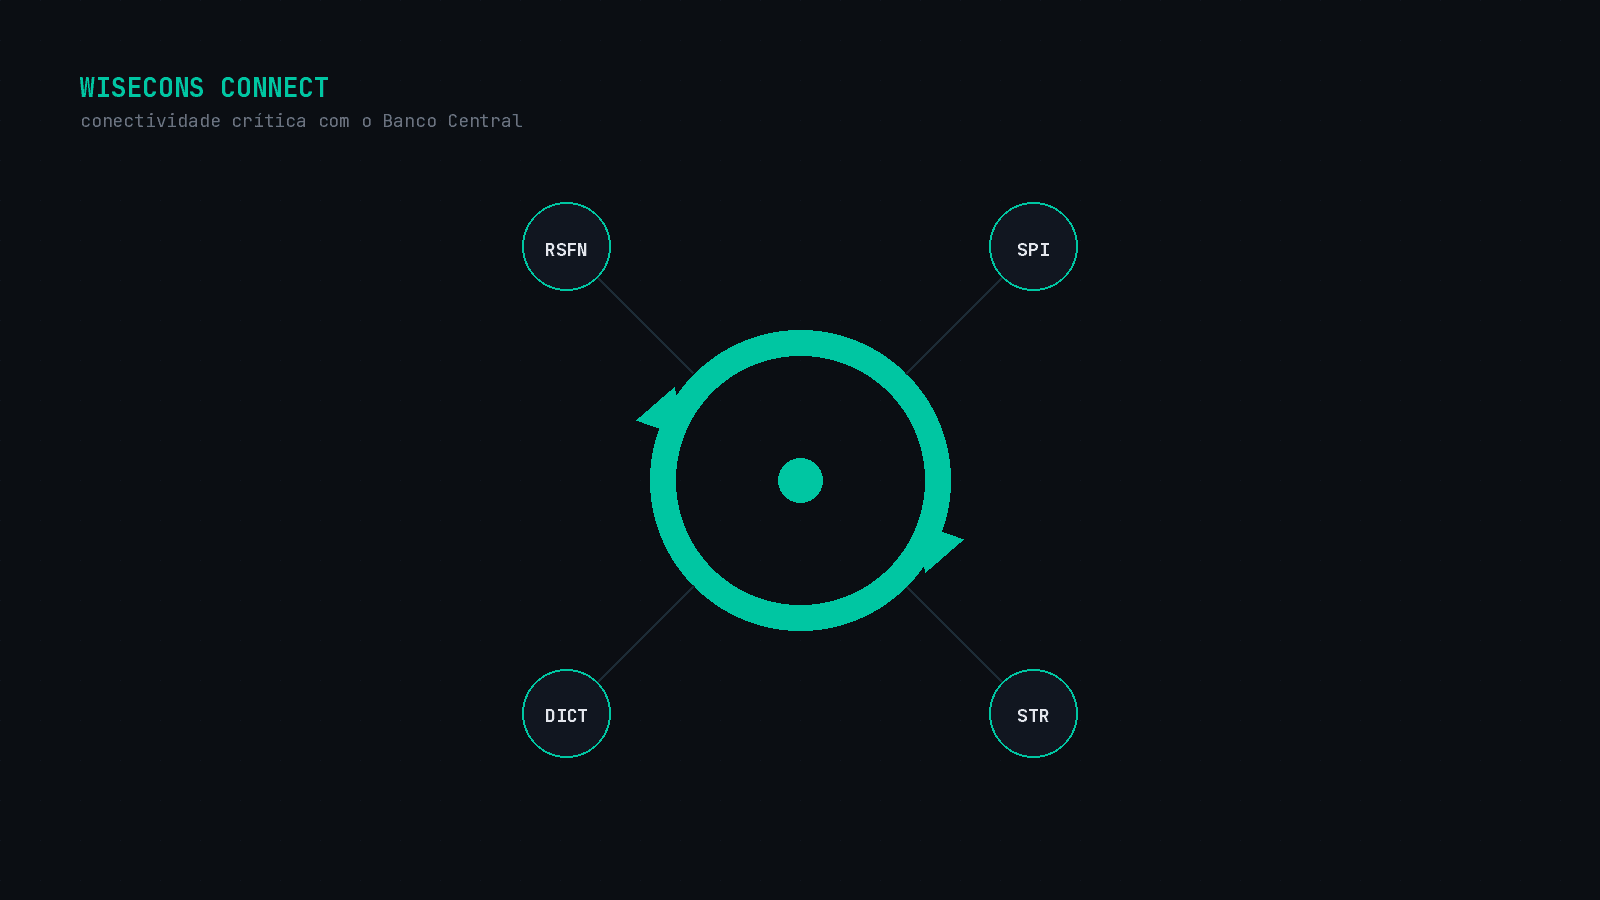
Conectividade com o Banco Central Não é Feature: É Infraestrutura Crítica
Para fintechs e bancos de pequeno e médio porte, falar com o Bacen via SPI, STR, DICT ou SPB é onde a complexidade regulatória brasileira se revela por completo.