Conectividade com o Banco Central Não é Feature: É Infraestrutura Crítica
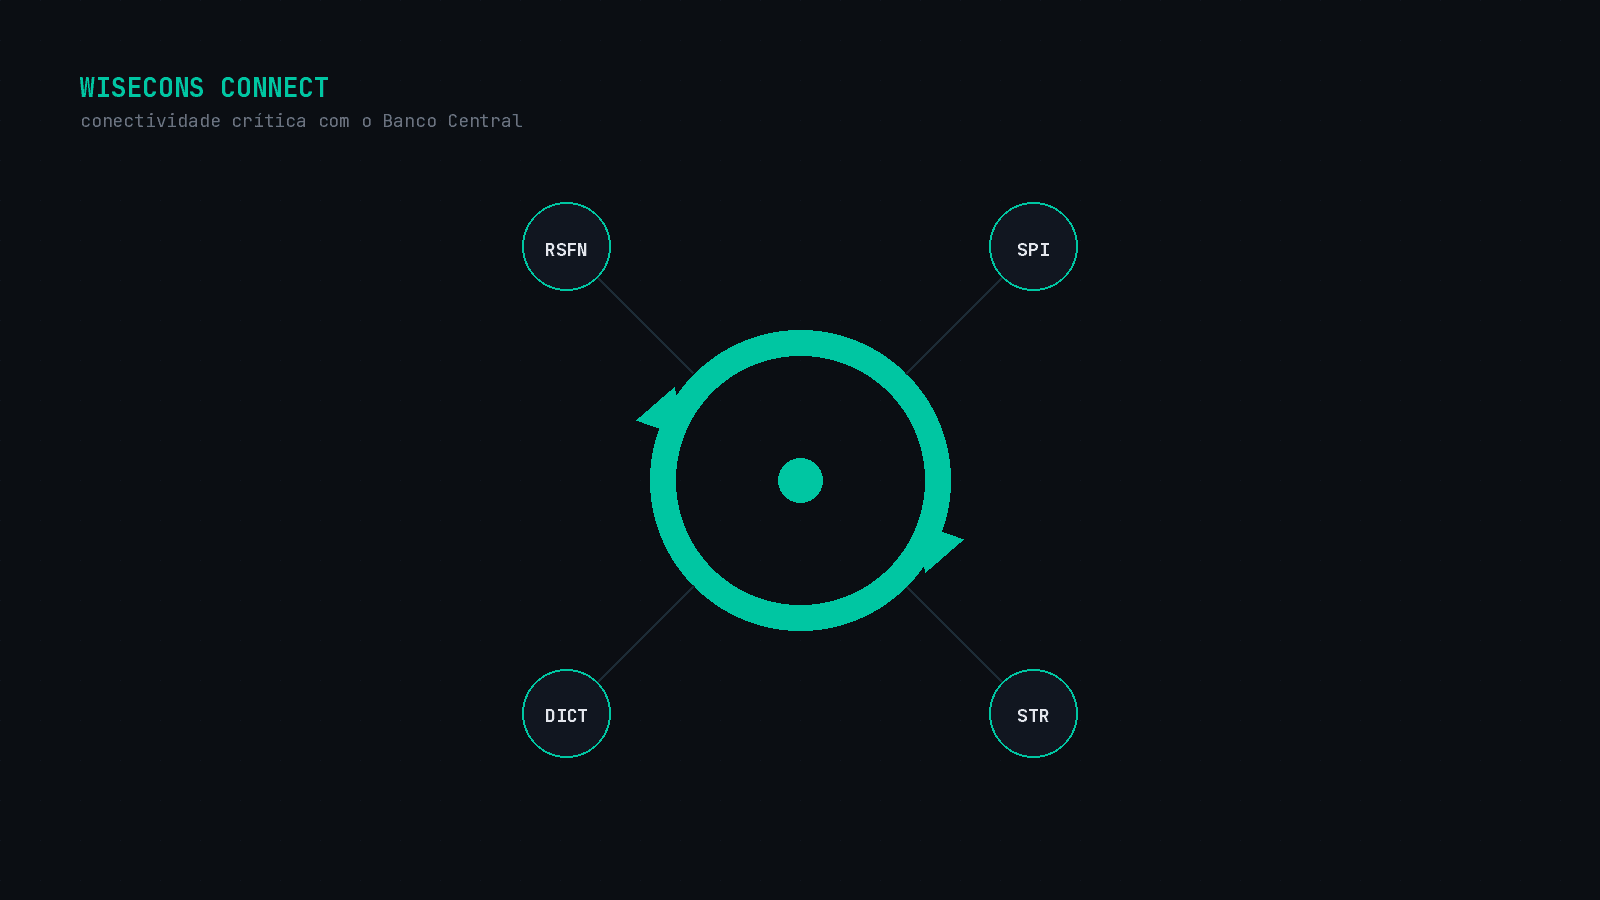
Para fintechs e bancos de pequeno e médio porte, falar com o Bacen via SPI, STR, DICT ou SPB é onde a complexidade regulatória brasileira se revela por completo.
Para qualquer fintech, instituição de pagamento ou banco de pequeno e médio porte, o momento em que a operação precisa "falar" com o Banco Central — via SPI, STR, DICT ou SPB — é também o momento em que a complexidade regulatória brasileira se revela em toda a sua extensão. Não se trata apenas de integrar uma API: trata-se de manter aderência contínua a manuais e resoluções do Bacen, sustentar SLAs de liquidação em milissegundos e responder por auditoria, PLD/FT e relatórios regulatórios sem margem de erro.
É exatamente nesse ponto que a Wisecons Connect, infratech do grupo Wisecons Tecnologia, concentra sua atuação: ser a camada de conectividade e conformidade entre a instituição financeira e o sistema financeiro nacional.
Conectividade Bacen como especialidade, não como integração pontual
A base da operação é um conjunto de "cabines" homologadas que dão à instituição cliente performance de participante direto — mesmo quando ela opera como participante indireto, via liquidante:
- Cabine Pix/DICT — mensageria completa ao SPI e ao DICT, com contingência ativa;
- Cabine SPB — integração plena ao Sistema de Pagamentos Brasileiro, com mensageria STR e catálogos sempre atualizados;
- Cabine TED, com processamento em tempo real e conciliação automática;
- Cabine RCO, para apuração e liquidação da remuneração de Pix Saque e Pix Troco;
- Integração com STA, para troca automatizada de arquivos com o Bacen.
Esse nível de granularidade — cabine por finalidade regulatória, não uma integração genérica — é o que permite à Wisecons Connect sustentar 99,99% de disponibilidade média, atender mais de 120 instituições conectadas ao Bacen e processar 38 milhões de transações Pix por mês, com liquidação média no SPI abaixo de 900 ms.
Pix como portfólio, não como funcionalidade única
Tratar o Pix como um produto único é subestimar sua complexidade regulatória. A plataforma cobre o ciclo completo: Pix Automático (nas pontas pagadora e recebedora, aderente ao regulamento vigente), Pix Cobrança com QR Code imediato e com vencimento, parametrização de limites por conta e canal, split de pagamento e um motor de antecipação de recebíveis sobre a agenda Pix e cartões. Cada um desses módulos carrega regras próprias do Bacen — e é essa profundidade regulatória, não apenas técnica, que separa uma integração funcional de uma operação resiliente.
Visão financeira em tempo real: da liquidação à tesouraria
Um dos diferenciais mais citados por clientes é a posição financeira consolidada — saldo STR/SPI, fluxo de cash-in/cash-out e projeção futura considerando Pix Automático e SLC — entregue em tempo real.
A visão de posição financeira em tempo real mudou a forma como nossa tesouraria opera o dia a dia.
Isso só é possível porque o core banking da Wisecons Connect nasce integrado à camada regulatória, e não como um sistema à parte que precisa ser conciliado manualmente com o Bacen.
Compliance como motor, não como retaguarda
Talvez o maior indicador de maturidade financeira da plataforma esteja na profundidade do módulo de risco, prevenção e compliance:
- antifraude integrado ao fluxo das cabines SPI e SPB, com análise transacional em tempo real sem comprometer o SLA de liquidação;
- rotina de PLD/FT com RAS automatizado ao COAF;
- geração automatizada de CCS, COSIF e DIMP no calendário regulatório;
- integrações nativas a Protege+, CCS e Sysbajud para bloqueios e ordens judiciais dentro do prazo legal.
Relatórios CCS, COSIF e DIMP saindo no prazo sem esforço manual — o time finalmente foca em análise, não em planilha.
Automatizar obrigações regulatórias no nível de detalhe exigido pelo Bacen exige conhecimento regulatório tão profundo quanto conhecimento técnico — e é essa combinação que define a proposta de valor da empresa.
Sandbox completo desde o dia 1: reduzindo o risco da homologação
Um ponto frequentemente subestimado por quem já passou por um processo de homologação com o Bacen é o custo de operar com ambientes de teste parciais. A Wisecons Connect disponibiliza, desde a contratação, um sandbox com todos os módulos contratados e os mesmos contratos de API da produção — eliminando a maior fonte de atraso e retrabalho em projetos de conectividade regulatória.
Fomos para produção em semanas, não meses.
Conclusão: infraestrutura regulatória como vantagem competitiva
Para CTOs e heads de produto de fintechs e bancos de pequeno e médio porte, terceirizar a conectividade Bacen não é abrir mão de controle — é transferir o risco regulatório e operacional para quem já resolveu essa complexidade em escala, com monitoramento 24x7 e arquitetura resiliente. A Wisecons Connect posiciona-se precisamente nessa fronteira: onde infraestrutura de pagamentos, expertise regulatória e engenharia de alta disponibilidade convergem para permitir que instituições financeiras cresçam sem que a conformidade com o Bacen se torne um gargalo.
Sua instituição está avaliando conectividade direta ou indireta ao SPI, STR ou DICT? Podemos ajudar a mapear o caminho regulatório e técnico mais seguro para essa jornada.
→ Iniciar meu projetoArtigos Relacionados
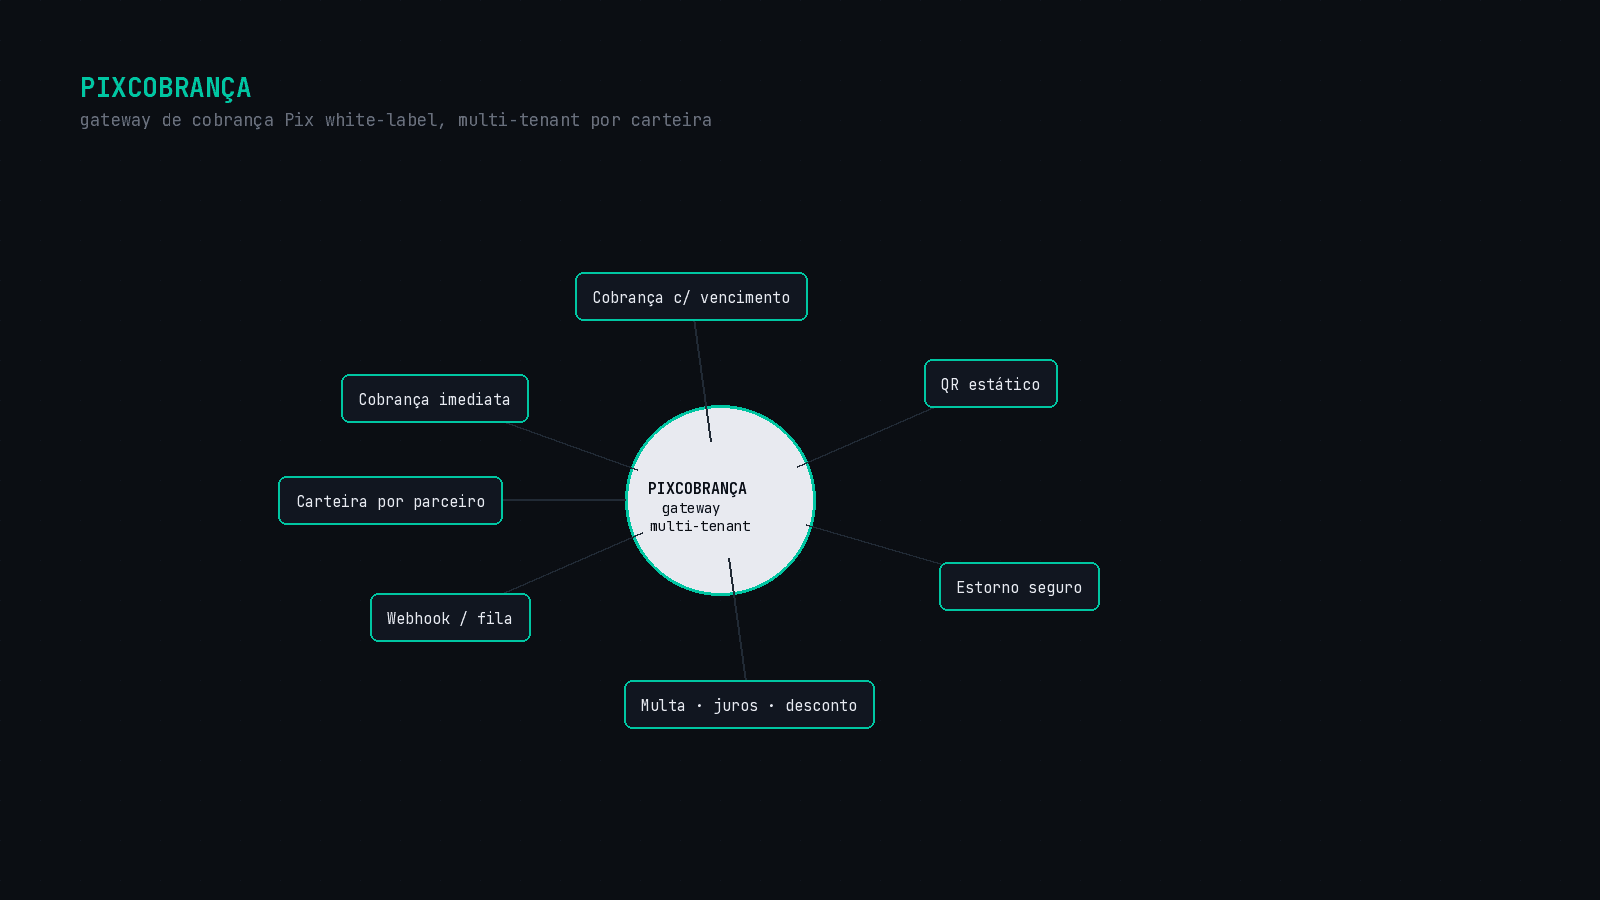
PixCobrança: o Boleto Registrado Reinventado com Liquidação Instantânea
Como um gateway de cobrança Pix multi-tenant, organizado por carteiras isoladas por parceiro, cobre o mesmo terreno do boleto registrado — vencimento, multa, juros e desconto — com liquidação em segundos.
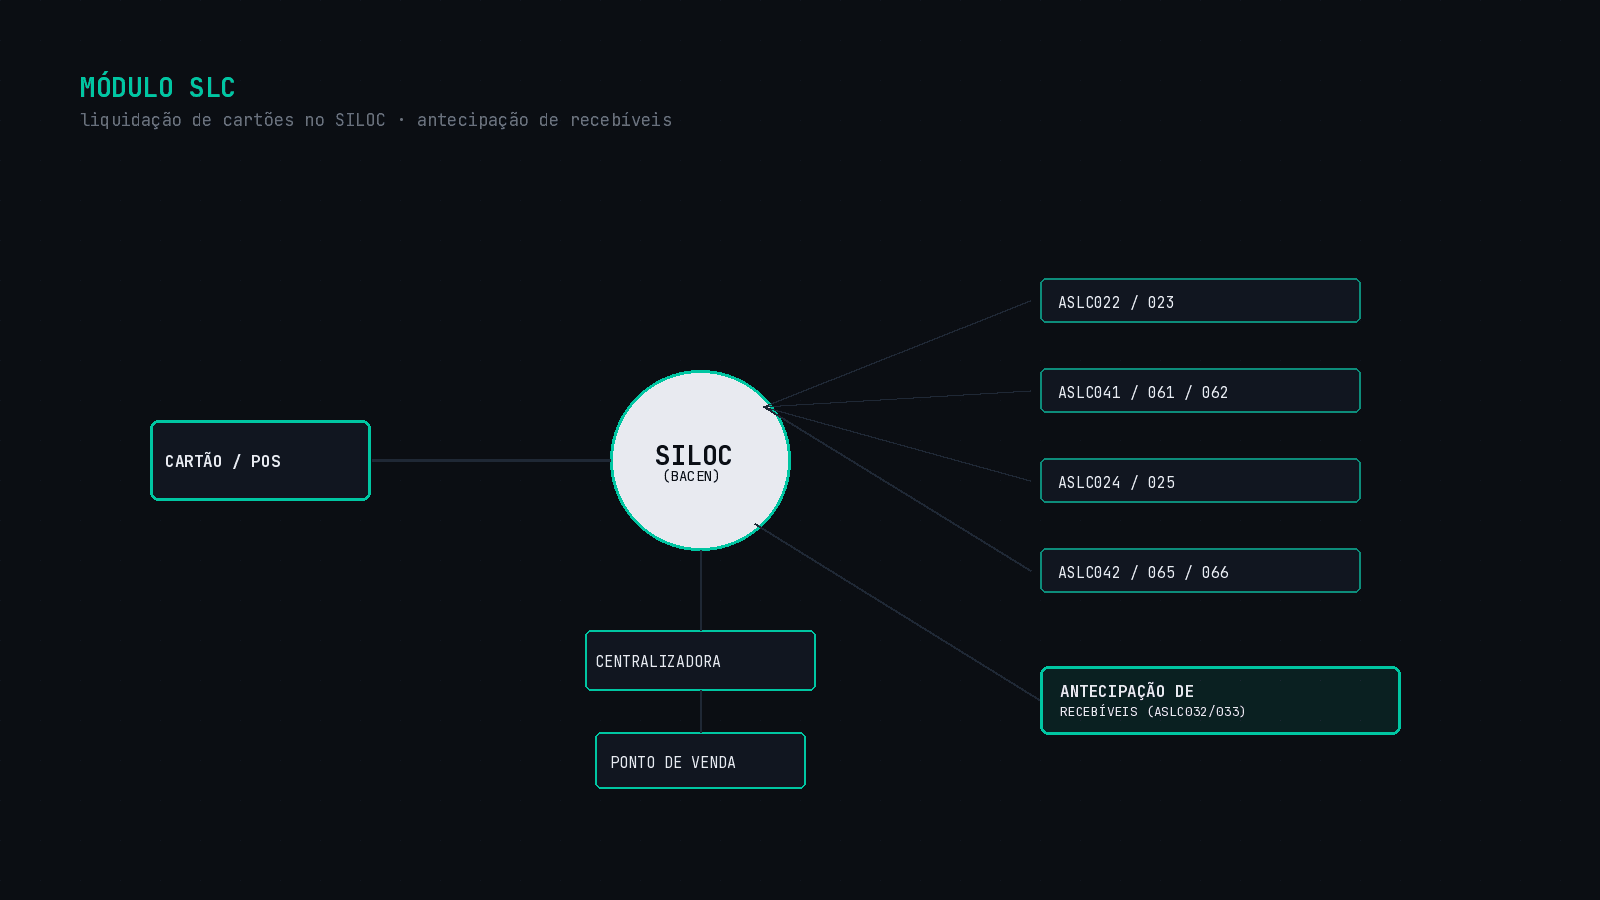
Módulo SLC: a Infraestrutura por Trás da Liquidação de Cartões no SILOC
Como um módulo de liquidação de cartões conecta credenciadoras e instituições de pagamento ao SILOC do Banco Central — e por que essa camada, uma vez resolvida, também abre a porta para antecipação de recebíveis.
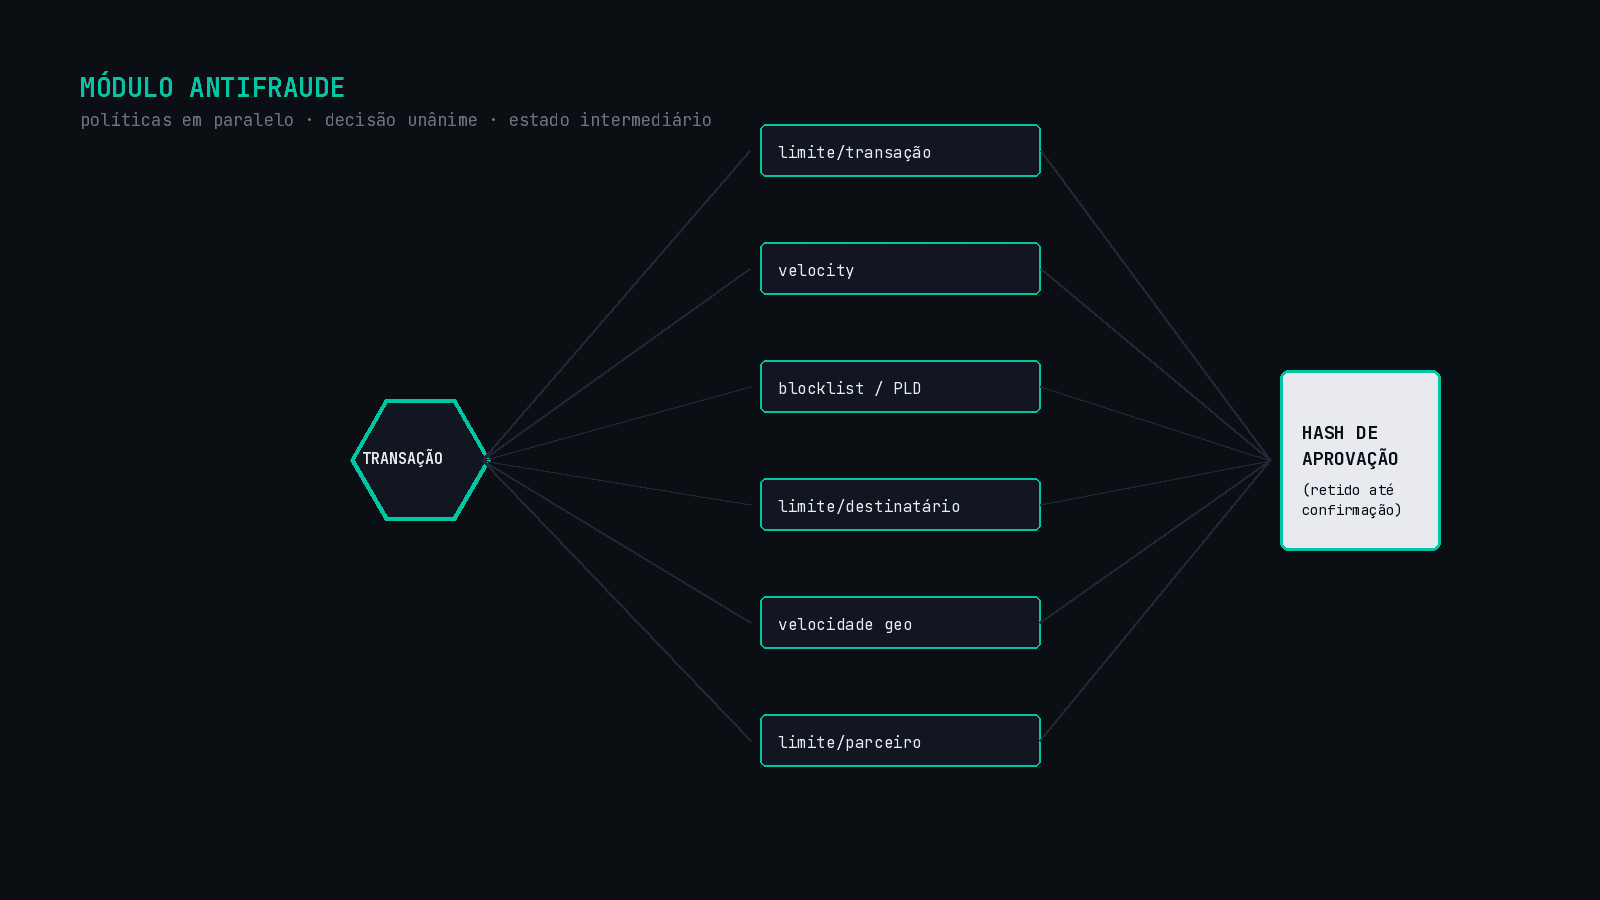
Antifraude em Tempo Real para PIX: Um Motor de Políticas que Não Decide Sozinho
Como um motor de políticas configuráveis avalia cada transação PIX em paralelo e mantém a aprovação num estado intermediário até a confirmação final — reduzindo fraude sem travar a experiência.