Módulo SLC: a Infraestrutura por Trás da Liquidação de Cartões no SILOC
Como um módulo de liquidação de cartões conecta credenciadoras e instituições de pagamento ao SILOC do Banco Central — e por que essa camada, uma vez resolvida, também abre a porta para antecipação de recebíveis.
Toda compra feita no cartão de crédito, débito ou pré-pago no varejo brasileiro termina, poucos dias depois, num processo silencioso e regulado: a compensação e liquidação dentro do SILOC, a câmara do Sistema de Pagamentos Brasileiro dedicada a transações de cartão. É essa engrenagem — pouco visível para o consumidor final, mas obrigatória para quem processa pagamento — que um módulo de liquidação de cartões existe para operar em nome de credenciadoras, subcredenciadoras e instituições de pagamento.
O que é o módulo SLC
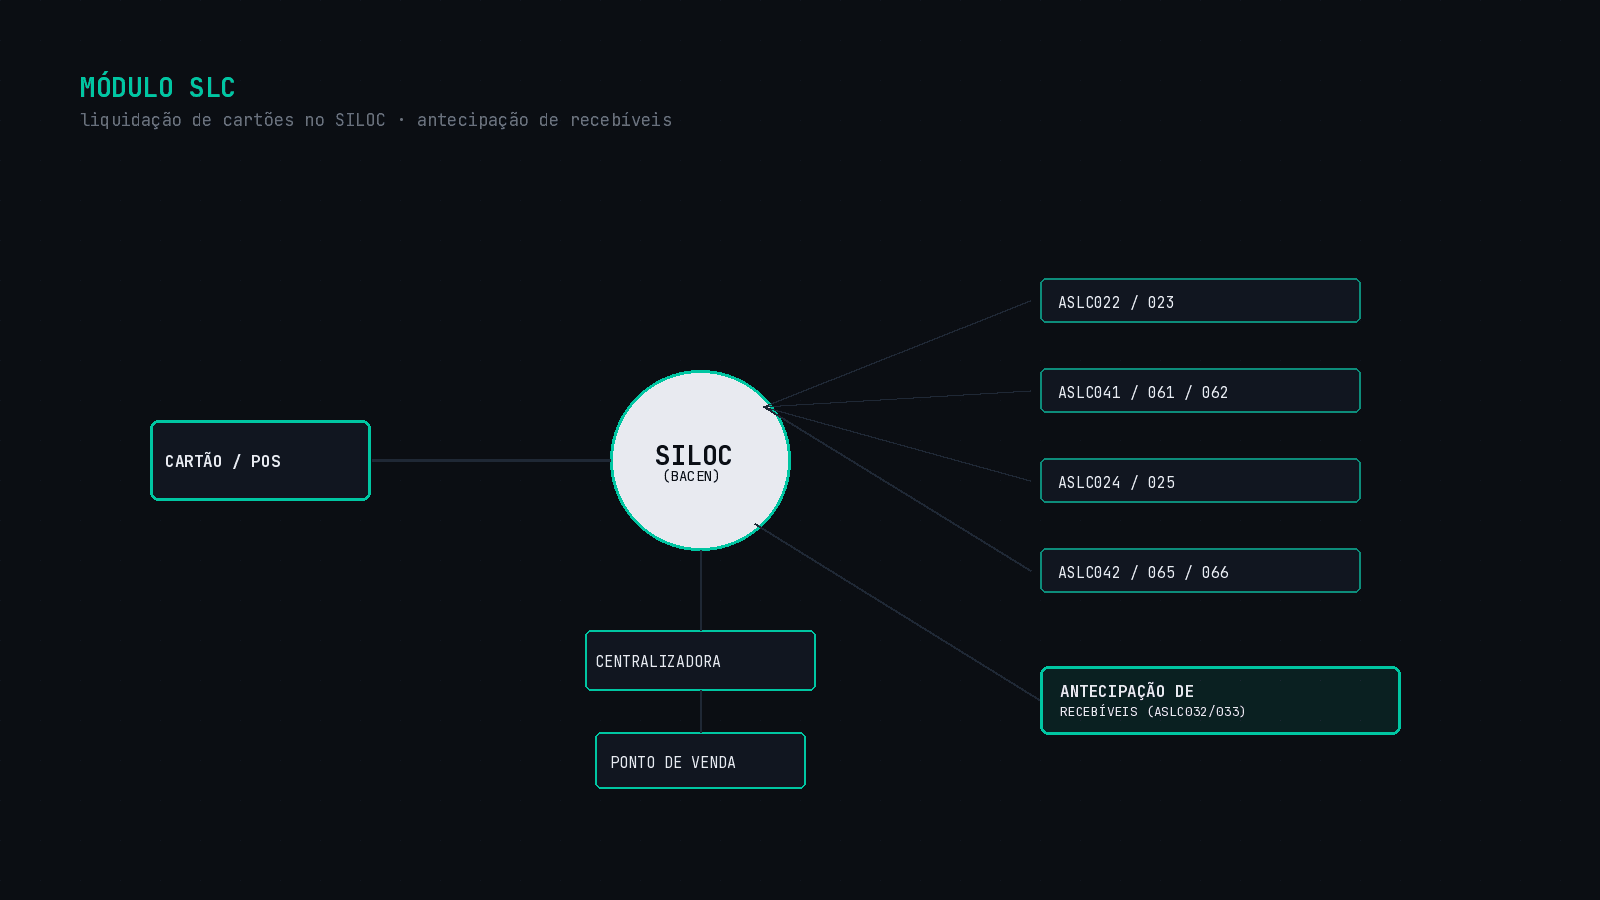
O SLC é a peça de infraestrutura que conecta a instituição ao SILOC do Banco Central. Na prática, o módulo processa os arquivos padronizados que o Bacen exige na troca de informação entre bandeiras e credenciadoras: os layouts de crédito (ASLC022 / ASLC023), os de recebíveis (ASLC041, ASLC061 / 062) e o espelho de débito (ASLC024 / 025, ASLC042, ASLC065 / 066) — cada um seguindo a hierarquia Centralizadora → Ponto de Venda e seus próprios códigos de ocorrência: sucesso, crítica, erro, cancelamento.
Não é um formato único nem um fluxo único. É uma família de layouts com regras próprias de geração, validação e resposta, e tratar cada um com precisão — não apenas "processar arquivo do Bacen" de forma genérica — é o que separa uma integração que passa em homologação de uma que fica presa em glosa.
Um segundo produto embutido: antecipação de recebíveis
Resolver liquidação de cartão bem cria, quase como efeito colateral, a porta de entrada para um segundo produto: a API de Antecipação de Recebíveis de Cartão (fluxo ASLC032 / 033). Ela permite que credenciadoras e estabelecimentos recebam à vista o valor de vendas parceladas — uma das linhas de receita mais procuradas do varejo e das fintechs de crédito.
Quem resolve liquidação de cartão com dados confiáveis e em tempo hábil já tem, sem custo adicional de infraestrutura, a base para vender antecipação de recebíveis.
Isso só funciona porque a antecipação depende diretamente da qualidade do dado de liquidação: sem uma posição confiável do que foi vendido, quando liquida e por qual bandeira, não existe cálculo de antecipação seguro para oferecer ao lojista.
Por que é uma obrigação, não uma escolha
Conectar-se ao SILOC não é uma decisão de produto — é uma exigência regulatória para qualquer instituidor de arranjo de pagamento, credenciadora, subcredenciadora ou instituição de pagamento que movimenta cartões no Brasil. Isso cria três tensões que qualquer time técnico ou de compliance nessa posição reconhece:
Compliance com janelas rígidas
A homologação junto ao Bacen tem janelas e critérios técnicos estritos — incluindo horário de operação, com ciclo principal e ciclo de contingência. Atrasar significa risco operacional e reputacional.
Construir exige conhecimento profundo e específico
Montar essa camada internamente demanda domínio de layouts do Bacen, resiliência de mensageria e reconciliação — caro e fora do core business de uma fintech de pagamentos.
A porta para antecipação
Resolver liquidação bem abre caminho para uma linha de receita direta, mas só com dados de liquidação confiáveis e disponíveis em tempo hábil.
A mesma espinha dorsal de resiliência do PIX
Tecnicamente, o módulo SLC herda a mesma base de infraestrutura compartilhada entre os módulos de pagamento: circuit breaker sobre toda chamada externa, mensageria multi-nó com failover, cache para absorver picos e autenticação padronizada, com observabilidade contínua sobre todo o fluxo. Essa não é uma decisão de arquitetura isolada — é o mesmo alicerce que sustenta módulos de PIX e SPI dentro da mesma operação, reaproveitado em vez de reconstruído a cada nova finalidade regulatória.
O resultado é um produto de conformidade regulatória entregue como infraestrutura pronta — não um serviço sob medida construído do zero a cada cliente.
Por que isso importa
Liquidação de cartão é, ao mesmo tempo, um problema de conformidade regulatória e um problema de engenharia de mensageria distribuída. Fazer isso bem exige dominar os dois: os layouts e prazos que o Bacen exige, e a resiliência necessária para que um ciclo de liquidação não pare porque uma dependência externa oscilou. É esse nível de profundidade — layout por layout, hierarquia por hierarquia — que transforma uma integração de "processa arquivo do SILOC" em uma peça de infraestrutura que uma instituição financeira pode operar com confiança, e sobre a qual pode construir produtos financeiros adicionais, como a antecipação de recebíveis.
Sua instituição precisa se conectar ao SILOC ou já opera essa integração e quer avaliar se construir internamente ainda faz sentido? Podemos ajudar a mapear o caminho técnico e regulatório mais direto.
→ Iniciar meu projetoArtigos Relacionados
PixCobrança: o Boleto Registrado Reinventado com Liquidação Instantânea
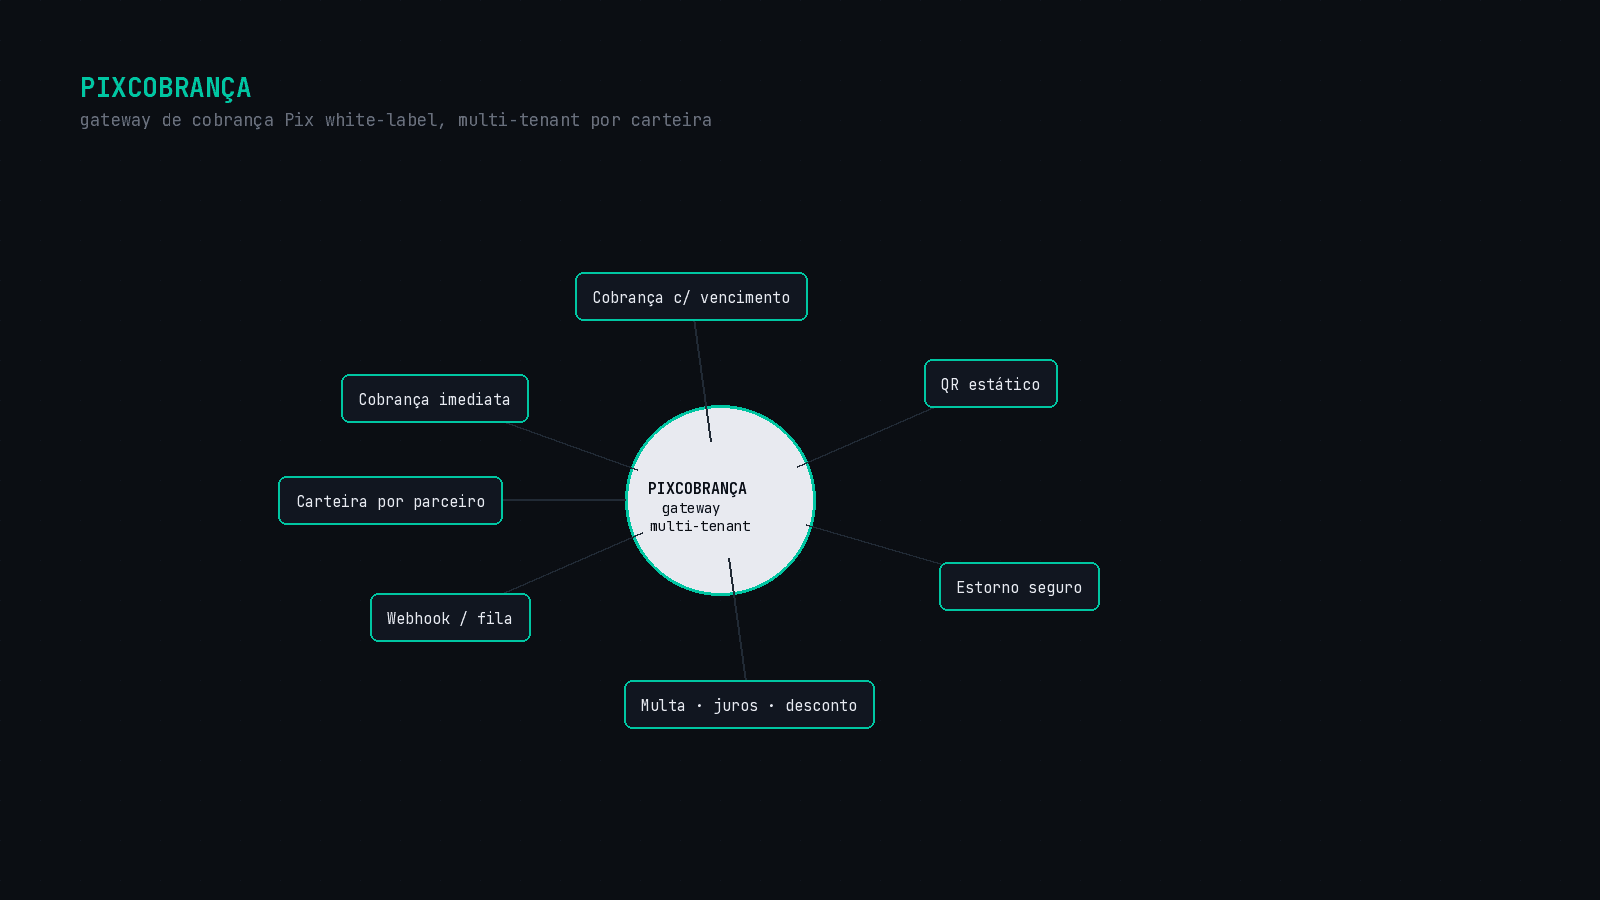
Como um gateway de cobrança Pix multi-tenant, organizado por carteiras isoladas por parceiro, cobre o mesmo terreno do boleto registrado — vencimento, multa, juros e desconto — com liquidação em segundos.
Antifraude em Tempo Real para PIX: Um Motor de Políticas que Não Decide Sozinho
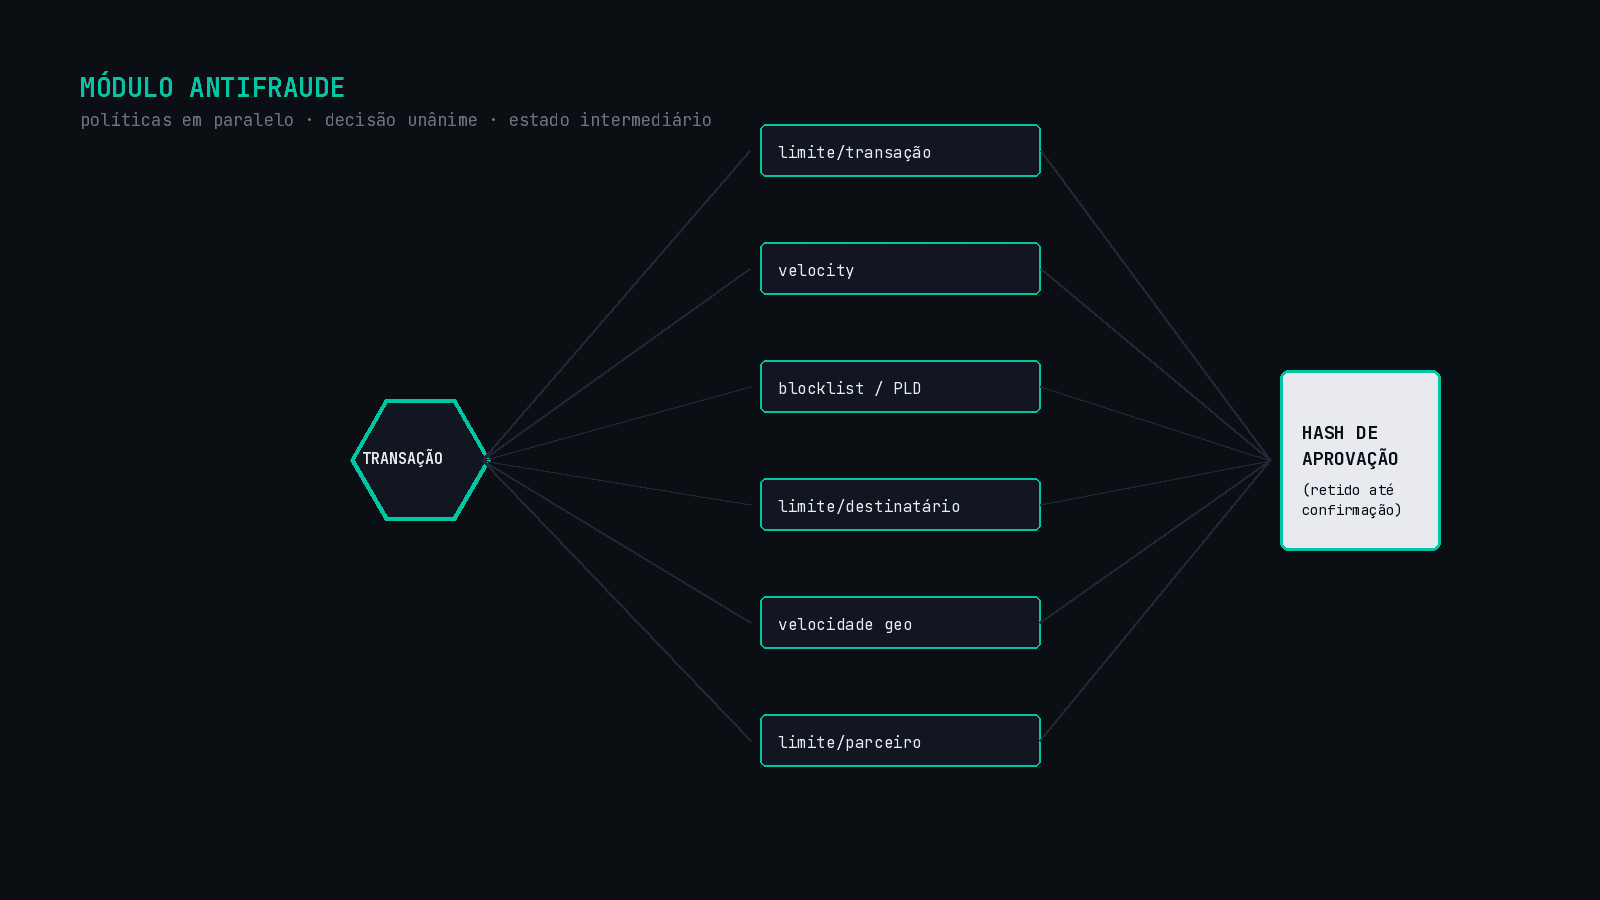
Como um motor de políticas configuráveis avalia cada transação PIX em paralelo e mantém a aprovação num estado intermediário até a confirmação final — reduzindo fraude sem travar a experiência.
Conectividade com o Banco Central Não é Feature: É Infraestrutura Crítica
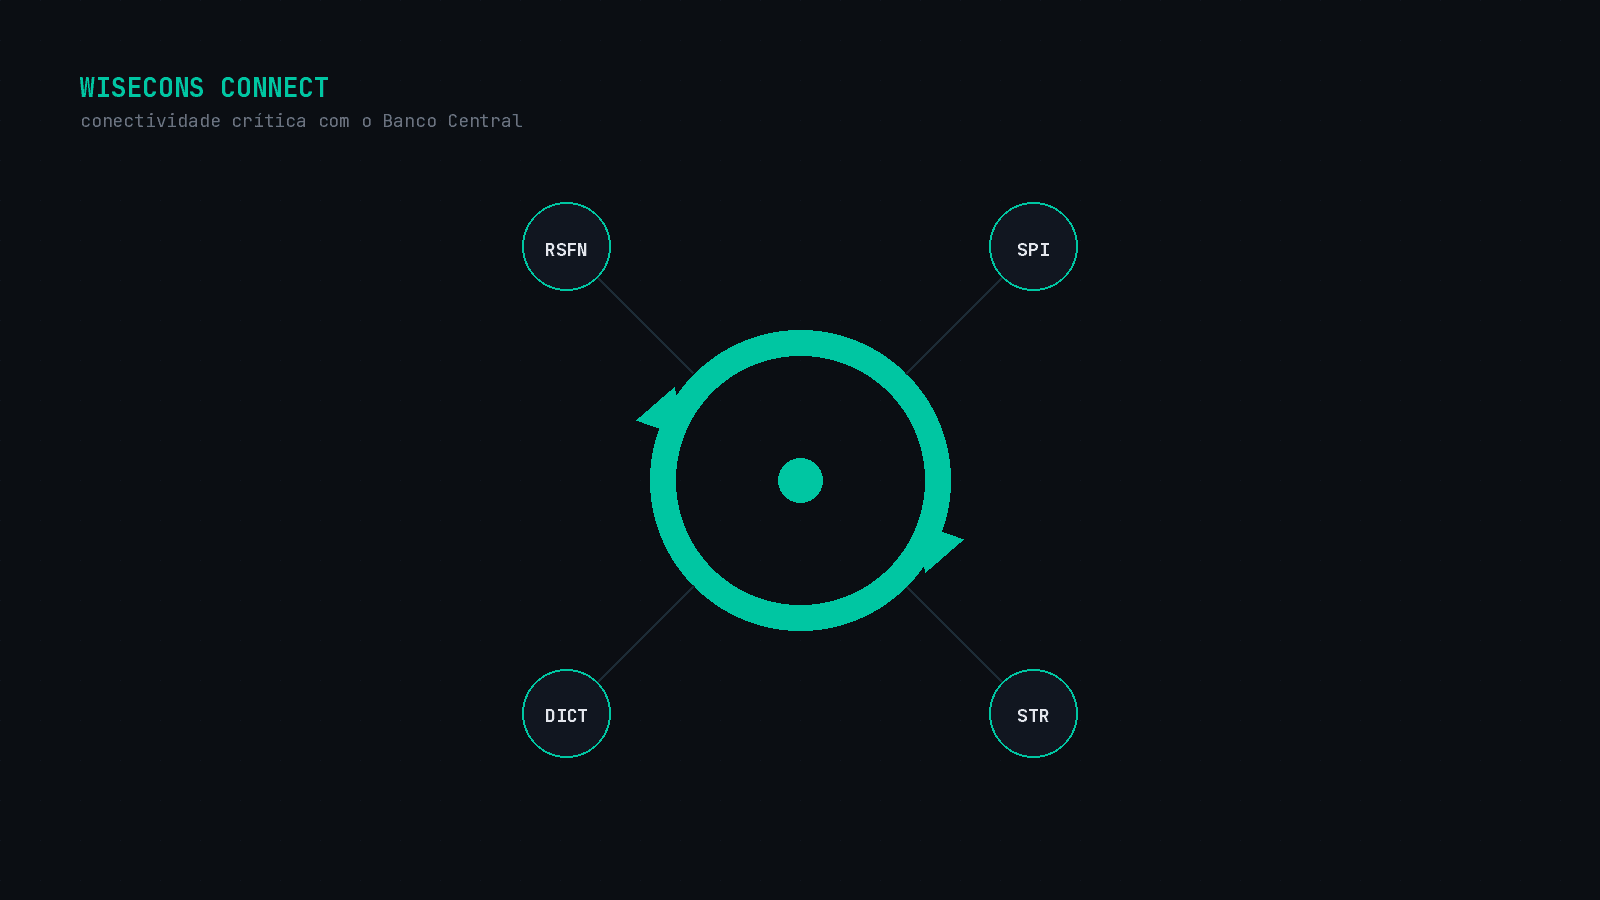
Para fintechs e bancos de pequeno e médio porte, falar com o Bacen via SPI, STR, DICT ou SPB é onde a complexidade regulatória brasileira se revela por completo.