O Que Não Morre
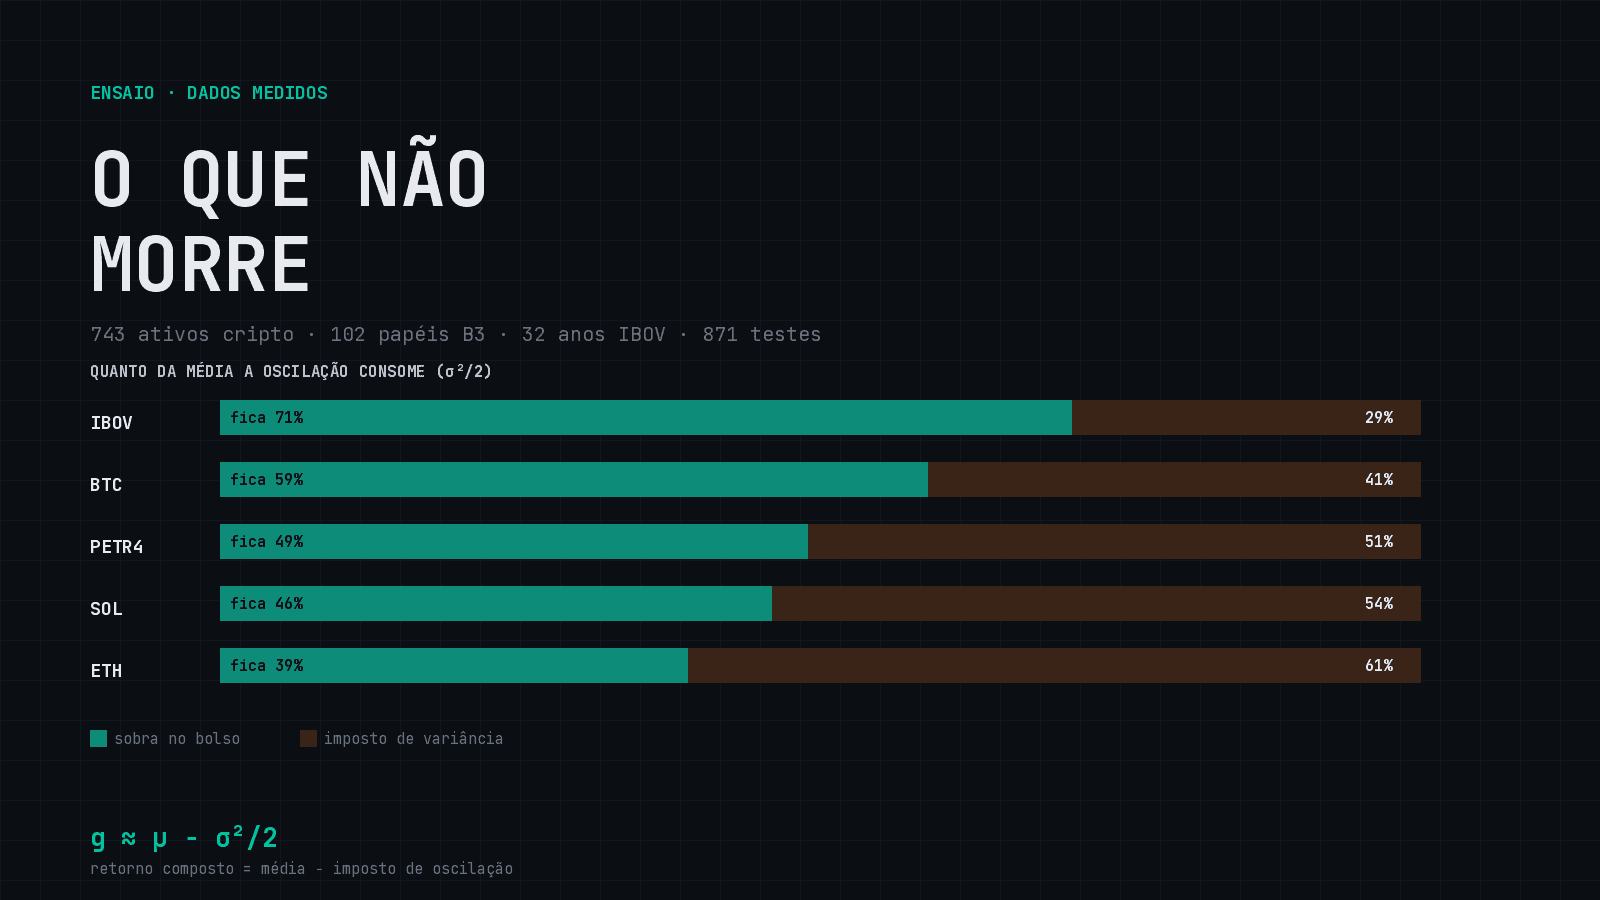
743 ativos cripto, 102 papéis da B3, 32 anos de IBOV e 871 testes depois: o que sobrevive ao mercado não é quem acerta a direção — é quem paga menos pela própria oscilação. E essa conclusão não escapa de crítica.
Existe uma crença comum sobre mercado: o que é frágil desaparece, o que é sólido permanece. A afirmação está meio certa — e a metade certa é mais útil que a inteira.
Passamos nove meses testando essa ideia com dado de verdade: 743 ativos de cripto, os 120 papéis mais líquidos da B3, 32 anos de IBOV, 871 testes. O resultado não foi uma fórmula para prever o mercado. Foi algo mais modesto e, no fim, mais útil: uma forma de medir o que se perde só por estar exposto à oscilação — e uma regra curta para pagar menos por isso.
Este texto descreve o que encontramos. A última seção é dedicada a atacar o que descrevemos — porque um raciocínio que não resiste à própria crítica não serve para nada.
I. A parte literal: coisas morrem
Baixamos 743 ativos de cripto para estudar. 249 deles não têm mais dados recentes. Um terço do universo simplesmente parou de existir em nove anos.
Na B3 fomos buscar os 120 papéis mais líquidos por volume financeiro oficial. Doze não tinham série disponível. Outros seis foram rejeitados com o histórico corrompido além de reparo. Sobraram 102 de 120 — e esses são os mais líquidos da bolsa, o andar de cima.
- Cripto: 743 baixados → 494 utilizáveis (66%) — 249 (34%) sem dados recentes.
- B3, top 120 líquidos: 120 baixados → 102 utilizáveis (85%).
O índice sobrevive porque troca os mortos por vivos. O ativo individual não tem esse recurso. O IBOV de hoje quase não tem os papéis do IBOV de 1994 — o índice não é um sobrevivente, é uma fila, e a fila anda.
II. A parte rigorosa: a variância é um imposto
Esta é a metade que não é analogia, é aritmética.
Perder 50% exige ganhar 100% para voltar ao ponto de partida. A assimetria não é opinião: é o que acontece quando retornos se multiplicam em vez de somar. E a consequência tem forma fechada:
g ≈ μ − σ²/2
(retorno composto ≈ média aritmética − imposto de variância)
Aquele σ²/2 é dinheiro que evapora. Não é risco no sentido de "pode dar errado" — é uma subtração certa, que acontece mesmo quando tudo dá certo. Quanto mais o ativo balança, mais ele perde só por balançar.
- BTC — μ +54,4% · σ 66,9% · imposto 22,4% → g real +37,3%
- ETH — μ +60,8% · σ 86,4% · imposto 37,3% → g real +25,9%
- SOL — μ +121,0% · σ 114,5% · imposto 65,6% → g real +75,3%
- PETR4 — μ +16,9% · σ 41,8% · imposto 8,7% → g real +8,5%
- IBOV — μ +17,4% · σ 31,5% · imposto 5,0% → g real +13,3%
O ETH rendeu +60,8% ao ano em média aritmética. A variância comeu 37,3 pontos. Sobraram +25,9%. A fórmula é aproximação de primeira ordem e fica grosseira em volatilidade muito alta — no SOL ela subestima o resultado real — mas a direção do efeito é sempre a mesma.
O atrito do mercado não é a queda. É a oscilação. Ela cobra mesmo quando o ativo sobe.
III. A parte que falhou: prever
Passamos meses tentando prever direção. Vale registrar o que encontramos, porque o fracasso aqui é o que torna o resto necessário.
A regra de regime que construímos classifica tendência razoavelmente bem — kappa mediano de +0,438 em 102 papéis da B3, todos acima de zero. Mas classificar não é lucrar. Quando testamos se ela ajuda a ganhar dinheiro, o resultado é o oposto do esperado:
- Menor 20% do dia — movimento médio 0,22% → acurácia 50,46%
- 40–60% do dia — movimento médio 1,31% → acurácia 50,84%
- 60–80% do dia — movimento médio 2,18% → acurácia 50,90%
- Maior 20% do dia — movimento médio 4,72% → acurácia 49,49%
Pior que moeda justa exatamente nos dias grandes — que são os únicos em que há dinheiro. Acerta um pouquinho nos dias pequenos, onde não há o que ganhar.
Bastaria 52,19% de acerto para bater comprar e segurar. Não é 70%. É quase moeda justa. Ficamos em 50,47% — e o retorno médio dos dias em que a regra manda estar comprado (+0,0178%) é menor que o dos dias em que manda ficar de fora (+0,0189%).
Há ainda um limite que nenhum modelo melhor resolve: para provar estatisticamente que uma vantagem existe, o teste precisa de Sharpe × √anos ≥ 2. Com Sharpe realista de 0,3, isso são 44 anos de dados. Com 0,5, dezesseis. Temos seis. Não é que não achamos a vantagem — é que uma vantagem de tamanho realista é invisível com o dado que existe.
IV. O que sobra: metade de uma fórmula
Existe uma resposta clássica para "quanto comprar": a fração de Kelly, f* = μ/σ². Quanto maior o retorno esperado, mais se compra; quanto maior a variância, menos. O problema é que a fórmula tem dois ingredientes e só conseguimos medir um.
Em blocos de dois anos, a média (μ) troca de sinal em todos os cinco ativos que estudamos. A variância (σ) nunca troca — ela varia de tamanho, não de natureza. Isso aparece também em regressão direta: prever direção tem R² de 0,004; prever amplitude tem R² de 0,099. O tamanho do movimento é vinte e cinco vezes mais previsível que o lado dele.
Podemos calcular o denominador de Kelly. Não podemos calcular o numerador. Sobra a instrução de dimensionar pelo inverso da variância — e nada sobre para onde apontar.
E a instrução funciona. Testamos comprar metade e não mexer, contra comprar tudo:
- BTC — Sharpe 0,56 sempre comprado → 0,72 comprado 50% (+0,16)
- ETH — Sharpe 0,30 sempre comprado → 0,54 comprado 50% (+0,24)
- SOL — Sharpe 0,66 sempre comprado → 0,97 comprado 50% (+0,31)
- PETR4 — Sharpe 0,20 sempre comprado → 0,31 comprado 50% (+0,11)
- IBOV — Sharpe 0,42 sempre comprado → 0,49 comprado 50% (+0,07)
O ganho é maior onde a volatilidade é maior. Cortar a exposição pela metade corta o imposto de variância por quatro, porque ele é proporcional ao quadrado.
V. Negociar de mais acelera o desgaste
Falta o terceiro fato, e ele é o mais brutal. Comparamos duas estratégias igualmente ignorantes — sorteios aleatórios de comprar ou ficar de fora — mudando só a frequência:
- BTC — +17,21% a ~8 trocas/ano → +9,42% negociando todo dia (arrasto −7,79%)
- SOL — +32,17% a ~8 trocas/ano → +21,30% negociando todo dia (arrasto −10,87%)
- PETR4 — +3,85% a ~8 trocas/ano → −3,66% negociando todo dia (arrasto −7,51%)
- IBOV — +5,78% a ~8 trocas/ano → −1,26% negociando todo dia (arrasto −7,04%)
A taxa transformou PETR4 e IBOV — ativos que subiram 8,5% e 13,3% ao ano — em prejuízo. Sem nenhum erro de análise. Só por negociar de mais.
Sete a onze pontos percentuais por ano, cobrados de quem negocia de mais, com taxa de 0,04% a 0,06% por operação. Frequência de negociação é a maior alavanca de destruição de retorno que medimos — maior que qualquer diferença entre estratégias.
VI. A regra que sobra
Juntando os quatro fatos — coisas morrem, a variância cobra imposto, a direção é imprevisível e negociar de mais destrói — sobra uma regra curta. Ela não é empolgante, e essa é provavelmente a melhor coisa a seu respeito.
- Escolha ativos que você acredita que não vão morrer. Não os que vão subir mais — os que ainda vão existir. É uma pergunta sobre sobrevivência institucional, não sobre preço.
- Dimensione pelo inverso da variância. O que balança mais entra com menos. É a única metade de Kelly que sabemos calcular, e ela é a metade estável.
- Deixe uma fração relevante fora. Não por medo: porque
σ²/2é cobrado do que está dentro, e cortar exposição pela metade corta o imposto por quatro. - Rebalanceie raramente. Meses, não dias. Cada troca paga taxa, e a taxa é o custo mais bem documentado de todo este trabalho.
- Não tente acertar a hora. Testamos. A informação não está lá.
O raciocínio de fundo é simples: se o ativo não morre, ele participa do crescimento do sistema. E se o imposto de variância for contido por dimensionamento em vez de ser pago integral, o que sobra tende a superar quem paga o imposto cheio. Não é previsão. É reduzir o desgaste enquanto se espera.
VII. Críticas a este modelo
O que está acima é a leitura mais favorável dos dados. Esta seção é a menos favorável, e ela tem argumentos melhores do que gostaríamos. Cada crítica está registrada como foi levantada, seguida da nossa resposta.
1. A metáfora física era enfeite, não argumento
A crítica: mercados não são sistemas fechados. Entra poupança nova, entra produtividade, entra população. Emprestar vocabulário da física a um argumento que na verdade se sustenta em duas coisas mundanas — falência de empresas e a álgebra de juros compostos — é decoração, não evidência.
Nossa resposta: a crítica está certa, e por isso este texto não usa mais essa linguagem. O que sobra sem ela — mortalidade medida e o imposto de σ²/2 — continua de pé sozinho. Se o argumento sobrevive sem a metáfora, a metáfora era enfeite. Tiramos o enfeite.
2. "Ativos que não vão morrer" é escolher vencedores com passos extras
A crítica: a regra número um transfere o problema inteiro para uma decisão que o modelo não sabe tomar. Como se sabe, hoje, que uma empresa não vai morrer? Em 2007 a lista de sobreviventes garantidos incluía bancos americanos que não existem mais. É a mesma pergunta de "quais vão subir", só que disfarçada de pergunta institucional.
Nossa resposta: previsão de sobrevivência e previsão de preço caminham juntas — não fingimos que são separáveis. O que muda é a fonte de informação. Em vez de tentar extrair sobrevivência da própria série de preço, o critério precisa vir de fatores externos: balanço da empresa, alavancagem, área de atuação, posição competitiva. Isso é análise fundamentalista, e é exatamente o complemento que falta a este trabalho, que é inteiramente estatístico. A regra 1 continua sendo a pergunta mais difícil do método — só que agora com um caminho de resposta, não com um vazio.
3. Todos os números aqui têm viés de sobrevivência
A crítica: medimos BTC, ETH, SOL, PETR4 e IBOV porque eles chegaram até aqui. Os 249 ativos cripto que morreram não entraram em nenhuma tabela de retorno — entraram só na contagem de mortalidade. O retorno de +37% ao ano do BTC é o retorno de um sobrevivente, medido depois de saber que sobreviveu.
Nossa resposta: aceitamos o ponto sem reserva, e aqui não há problema a corrigir. As contas de dimensionamento — quanto alocar dado que você já decidiu manter um ativo — são calculadas apenas para sobreviventes porque essa é exatamente a pergunta que respondem: dado que este ativo continua na carteira, quanto expor a ele. O viés de sobrevivência distorceria a conta se ela estivesse tentando prever quem vai sobreviver. Não é o caso. A regra 2, 3 e 4 são condicionais ao ativo já escolhido — o vício está em outro lugar, não nelas.
4. A janela foi excepcionalmente boa
A crítica: cripto desde 2017 é a janela de adoção de uma classe de ativo nova. IBOV desde 1994 é a estabilização pós-hiperinflação. E o IBOV desde 2000 rendeu +9,54% ao ano nominais — abaixo do CDI médio do período. A bolsa brasileira perdeu para a renda fixa por vinte e seis anos.
Nossa resposta: é onde estamos procurando melhorar. A crítica atinge diretamente a generalização, não a aritmética — o imposto de variância e o custo de negociar de mais valem em qualquer janela, mas a atratividade de cada classe de ativo específica, essa depende do período medido. Estender a análise a mais ciclos, mais mercados e mais regimes de juros — inclusive janelas em que a renda variável perde — é o próximo passo declarado, não um ponto cego que escolhemos ignorar.
5. A regra 3 não diz onde parar
A crítica: se cortar exposição pela metade melhora o Sharpe, por que não um quarto? Um oitavo? Zero? O ponto de parada correto é μ/σ², e já argumentamos longamente que μ é inestimável. A regra usa metade de uma fórmula e depois precisa da outra metade para saber quando parar.
Nossa resposta: o buraco é real e não fechamos com uma fórmula — fechamos com um processo. Sem o numerador, o ponto de parada não vem de cálculo, vem de disciplina: medir o resultado realizado, decidir se a exposição atual ainda faz sentido, replanejar e reimplementar o que foi decidido. Uma espiral de melhora contínua, não um valor fixo. Saber quando parar deixa de ser uma constante que se calcula uma vez e passa a ser um hábito que se repete — e é exatamente aí que este trabalho continua em aberto.
6. Rebalancear é negociar, e negociar de mais é o vilão
A crítica: o Sharpe superior de "comprado 50%" depende de manter a proporção. Manter exige comprar quando cai e vender quando sobe — ou seja, negociar. Mas a seção V mostra que negociar de mais custa 7% a 11% ao ano. As duas recomendações se mordem.
Nossa resposta: a contradição existe e não a escondemos — rebalancear raro, como escrito na regra 4, é um compromisso entre as duas forças, não uma solução fechada. O mesmo problema da crítica anterior aparece aqui: o momento ótimo de redistribuir a carteira é matéria de estudo contínuo, não um número que já temos. É um segundo ponto ativo de aperfeiçoamento deste método, na mesma espiral de medir, replanejar e reimplementar.
7. Nada aqui foi testado fora da amostra
A crítica: este trabalho é descritivo — descreve o que aconteceu nas séries que temos. Não há uma única afirmação testada em dado que o modelo não viu. E há precedente ruim neste mesmo projeto: um filtro de regime passou em cinco testes independentes com significância estatística, e caiu no sexto.
Nossa resposta: aceitamos como fato. Tudo que está descrito aqui pode falhar em outros mercados e em outras janelas de tempo — é uma condição que não tentamos contornar com garantias que os dados não sustentam. O que oferecemos não é certeza de que o padrão se repete, é a aritmética de por que, quando ele se repete, pagar menos imposto de variância e negociar menos vezes tende a preservar mais retorno do que a alternativa.
Conclusão
A conclusão útil deste trabalho cabe em uma linha, e não é nova: compre ativos sólidos, diversifique, não mexa demais, e não se exponha além do que aguenta oscilar. Isso é conselho de manual de investidor iniciante — não precisaria de 871 testes, 743 ativos e nove meses de medição para chegar lá.
O que este trabalho acrescentou não foi a conclusão. Foi a eliminação das alternativas. Sabemos agora, com número, que prever direção não funciona neste dado, que classificar regime não vira lucro sozinho, e que negociar de mais destrói mais retorno do que qualquer erro de estratégia. Isso tem valor — mas é um valor que se mede pelo que deixamos de fazer, não pelo que descobrimos de novo. Saber o que não fazer, quando é rigorosamente medido, já é mais do que a maioria das análises de mercado oferece.
Análise quantitativa, engenharia de dados e software sob medida para quem precisa transformar uma hipótese de mercado em código testável — não em opinião. Se o seu projeto envolve medir antes de apostar, a conversa começa por aqui.
→ Iniciar meu projetoArtigos Relacionados
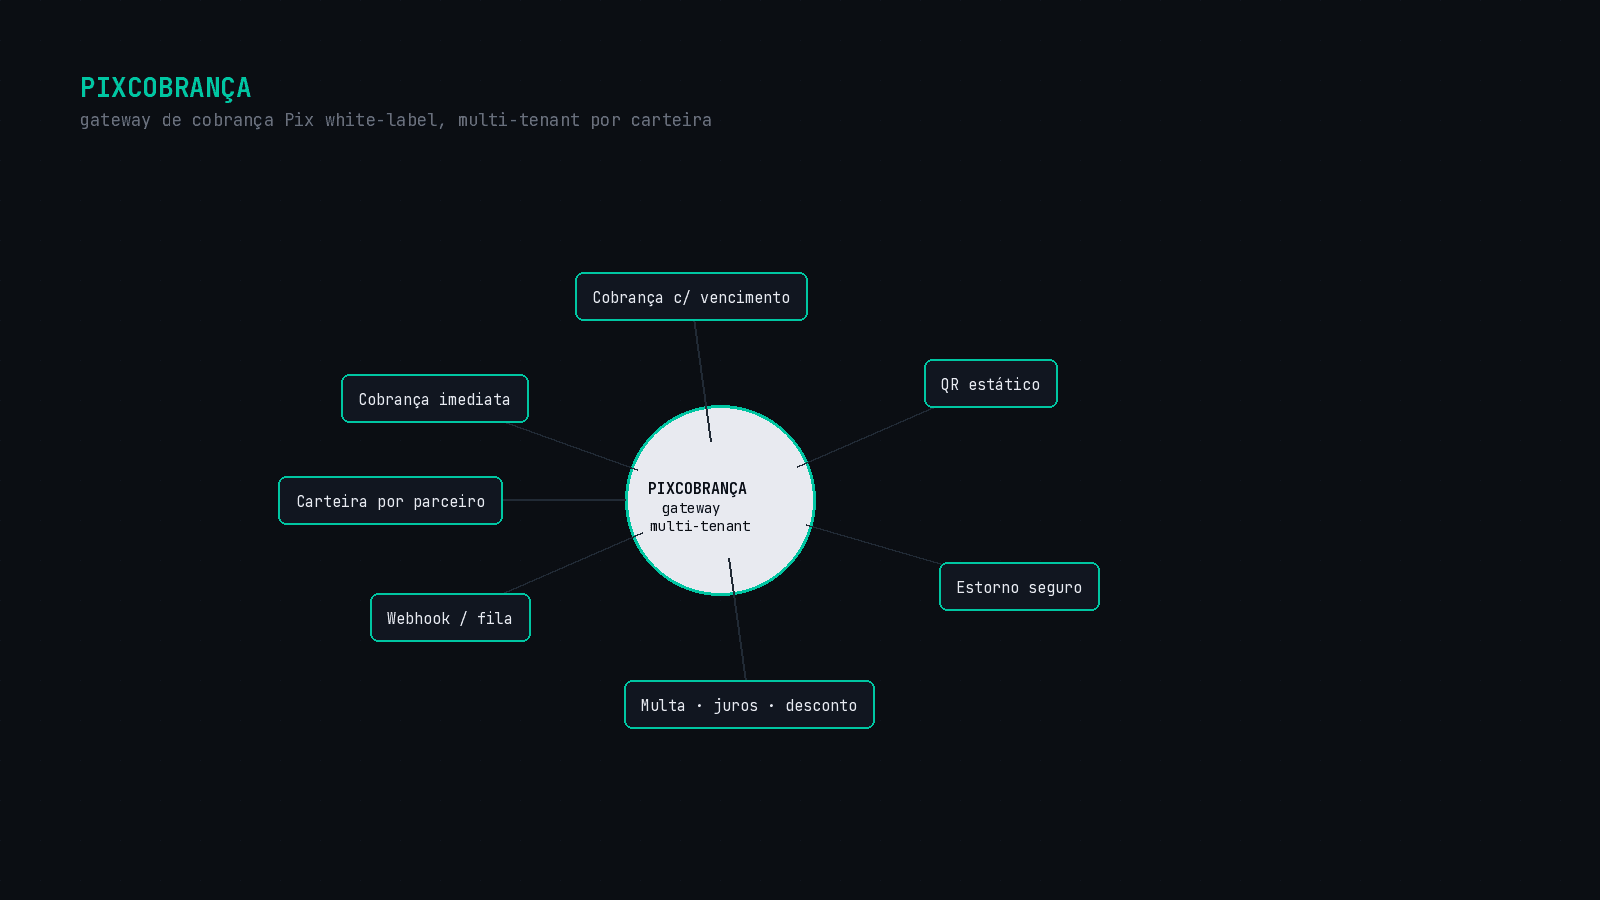
PixCobrança: o Boleto Registrado Reinventado com Liquidação Instantânea
Como um gateway de cobrança Pix multi-tenant, organizado por carteiras isoladas por parceiro, cobre o mesmo terreno do boleto registrado — vencimento, multa, juros e desconto — com liquidação em segundos.
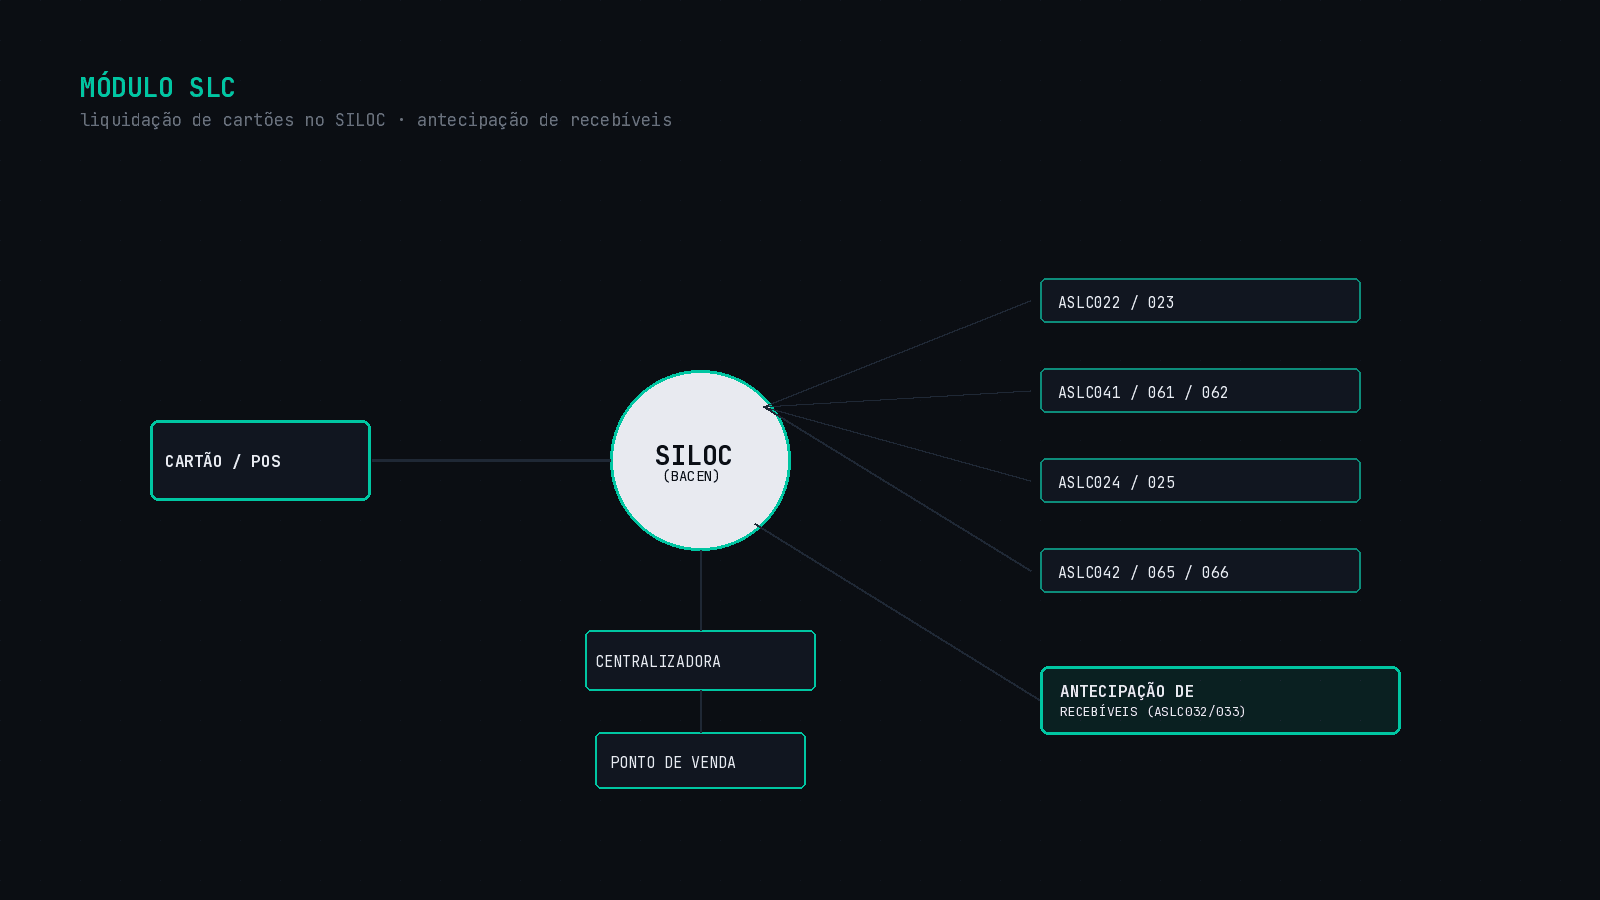
Módulo SLC: a Infraestrutura por Trás da Liquidação de Cartões no SILOC
Como um módulo de liquidação de cartões conecta credenciadoras e instituições de pagamento ao SILOC do Banco Central — e por que essa camada, uma vez resolvida, também abre a porta para antecipação de recebíveis.
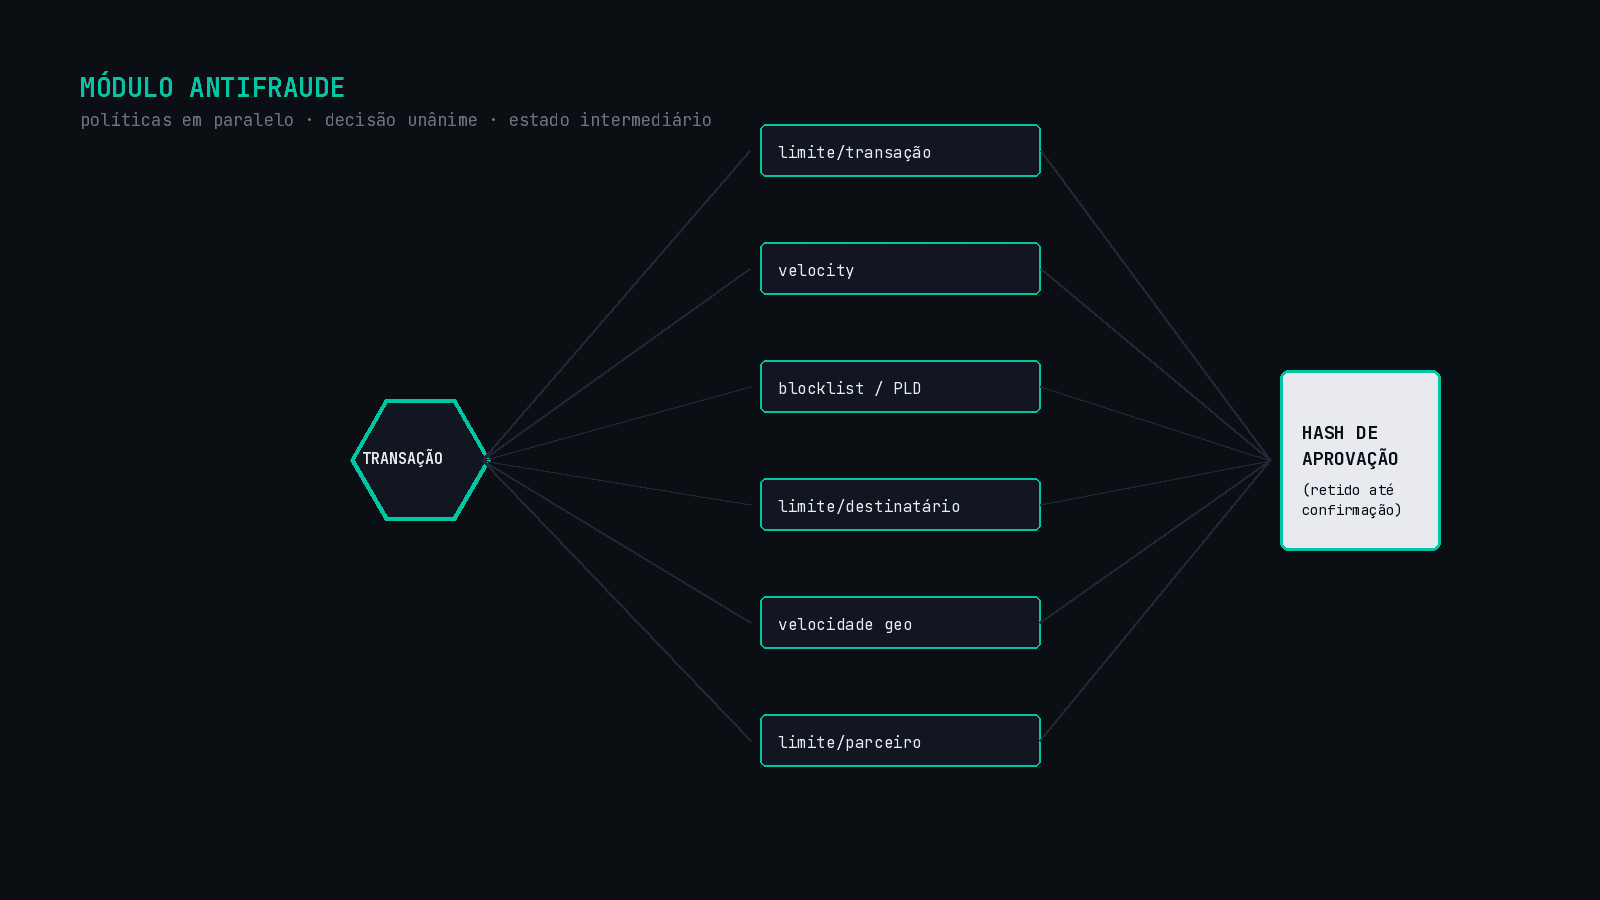
Antifraude em Tempo Real para PIX: Um Motor de Políticas que Não Decide Sozinho
Como um motor de políticas configuráveis avalia cada transação PIX em paralelo e mantém a aprovação num estado intermediário até a confirmação final — reduzindo fraude sem travar a experiência.